EStB - Ertrag-Steuerberater Informationsdienst zu Unternehmen, Freiberuflern, Arbeitnehmern und Familien
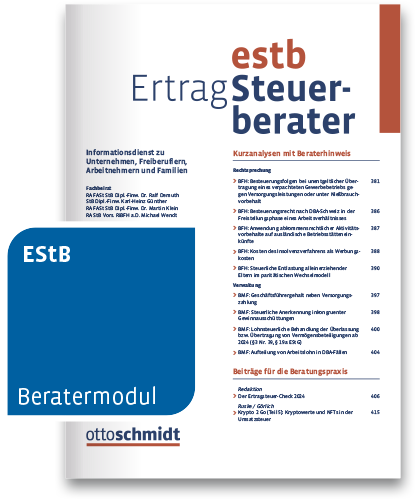
Ausgewählte Kurzanalysen von Gerichtsentscheidungen und Verwaltungsanweisungen mit konkreten Beraterhinweisen. Der Schwerpunkt liegt dabei im Ertragsteuerrecht, Gewerbesteuerrecht und Umwandlungssteuerrecht. Mit Beiträgen zum Selbststudium nach § 15 FAO.
EStB digital nutzen in Otto Schmidt online:
Alternativ zum Print-Abo steht die Zeitschrift in digitalen Modulen in Otto Schmidt online zur Verfügung: Das Start-Abo der Module läuft 3 Monate zum Preis von 2 Monaten:
Aktionsmodul Steuerrecht
Beratermodul Herrmann/Heuer/Raupach Ertragsteuerrecht
Beratermodul Steuerberater-Center
Beratermodul Steuerrecht
Aktionsmodul Steuern plus Wirtschaft
EStB bei juris:
juris Steuerrecht premium
juris Ertragsteuerrecht
- Tipps für Ihre tägliche Beratungspraxis
- Gestaltungshinweise zum Ertragsteuerrecht
- Mit Beiträgen zum Selbststudium und Lernerfolgskontrolle nach § 15 FAO
- Inklusive Beratermodul EStB
- Zeitschriften-App (Otto Schmidt Zeitschriften-App)
Beschreibung
Der Ertrag-Steuerberater (EStB) kanalisiert monatlich die Informationsflut auf dem Gebiet des Ertragsteuerrechts und richtet sich an den Berater, der in diesem Kerngebiet des Steuerrechts aktuelle Gestaltungshinweise benötigt. Konzentriert auf die Bereiche Betrieb, Familie, Arbeit und Vermögen kommt jeder Beitrag auf den Punkt und enthält konkrete Tipps für Ihre tägliche Beratungspraxis - so ersparen Sie sich mühsame Recherchen und Interpretationen. Dabei führt Sie der strukturierte Aufbau der Zeitschrift schnell zum gesuchten Thema.
Das Berater-Konzept: Ausgewiesene Experten aus einem bewährten Autorenteam stellen in "Kurzanalysen mit Beraterhinweis" für die Praxis bedeutsame Entscheidungen sowie Verwaltungsanweisungen im Steuerrecht in ihren Kernaussagen und praktischen Konsequenzen dar und liefern konkrete Beraterhinweise für die praktische Umsetzung. Die "Beiträge für die Beratungspraxis" greifen aktuelle und gängige Probleme aus der ertragsteuerlichen Praxis auf. Mit Handlungs-, Gestaltungs- und Formulierungsempfehlungen praxisorientiert aufbereitet - so wie Sie es im Beratungsalltag brauchen!
Im Print-Abonnement enthalten ist die Online-Datenbank zur Zeitschrift
Beziehern des EStB steht im Rahmen ihre Abonnements das Beratermodul EStB, mit folgenden Inhalten, zur Verfügung.
Archiv des Ertrag-Steuerberaters seit 1999
Basiskommentar Steuerrecht von Lippross/Seibel
Steuer ABC online von Braun/Günther
Gesetze, Entscheidungen und Verwaltungserlasse im Volltext
Inklusive Selbststudium nach § 15 FAO mit Lernerfolgskontrolle und Fortbildungszertifikat
Nach Abschluss Ihrer Bestellung erhalten Sie neben der Bestellbestätigung eine weitere E-Mail mit Ihren persönlichen Zugangsdaten zu Ihrem Beratermodul in Otto Schmidt online und einen Freischaltcode, mit dem Sie bei Bedarf zwei weitere Nutzer für das Beratermodul freischalten können.
Bestandskunde und Code nicht mehr zur Hand? Dann wenden Sie sich gerne an unseren Kundenservice unter Telefon (0221) 93738-997, E-Mail kundenservice@otto-schmidt.de oder nutzen Sie unser Kontaktformular.
Ihre Otto Schmidt Zeitschriften-App – jetzt inkl. Selbststudium nach § 15 FAO
Lesen Sie Ihre Zeitschrift via App mobil auf Ihrem Smartphone oder Tablet. Sammeln Sie dabei auch Fortbildungspunkte: mit der integrierten Lernerfolgskontrolle im Selbststudium gem. § 15 FAO. Exklusiv für Abonnenten der Zeitschriften und Beratermodule. Laden Sie die App „Otto Schmidt Zeitschriften“ im App-Store oder bei Google play. Anmeldung mit Ihrer E-Mail-Adresse und Ihrem Passwort aus der Datenbank Otto Schmidt online. Eine ausführliche Erläuterung zu allen Funktionen der App erhalten Sie hier im Erklärvideo!
Entdecken Sie jetzt unseren Steuerrecht Blog
Profitieren Sie von umfangreichen Online-Dossiers zu hochaktuellen Themen sowie Expertenmeinungen und Recherchen, die Ihnen in der täglichen Praxis von großem Nutzen sein können.
Weitere Zeitschriften
Der "Ertrag-Steuerberater" bietet zusammen mit dem "AO-Steuerberater", dem "Erbschaft-Steuerberater", dem "GmbH-Steuerberater" sowie dem "Umsatz-Steuerberater", die konzeptionell ähnlich sind, ein ideales Steuer-Informationssystem für alle praktisch wichtigen Steuerfragen.
Erscheinungsweise:
1 x monatlich am 25.
Aktuelles Heft
Heft 10/2026
Aktuelles
Günther, Karl-Heinz, Referentenentwurf zur Besteuerung von Kryptowerten, EStB 2026, 353
Günther, Karl-Heinz, Bundesrat beschließt Befreiung von § 23 EStG für “Scheidungsimmobilien“, EStB 2026, 353
Günther, Karl-Heinz, Bundeskabinett beschließt Änderung der LStR, EStB 2026, 353-354
Günther, Karl-Heinz, Antragsloses Kindergeld ab 1.1.2027, EStB 2026, 354
Günther, Karl-Heinz, Geplante Änderung des DBA mit Albanien, EStB 2026, 354
Günther, Karl-Heinz, Neues DBA mit der Ukraine, EStB 2026, 354
Kurzanalysen mit Beraterhinweis
Rechtsprechung
BFH v. 23.6.2026 - VIII R 13/24 / Peters, Stephan, Keine großräumige Betriebsstätte bei Selbständigen – Aufgabe der Lotsrevier-Rechtsprechung, EStB 2026, 355-357
BFH v. 19.5.2026 - VIII R 15/24 / Gehm, Matthias, Doppelte Haushaltsführung sowie Familienheimfahrten eines Selbständigen, EStB 2026, 357-359
BFH v. 28.1.2026 - X R 21/23 / Gehm, Matthias, Schaden durch Straftaten als Betriebsausgabe (Zwangsaufwendungen), EStB 2026, 360-362
BFH v. 26.2.2026 - IV R 27/23 / Weiss, Martin, Verfassungsmäßigkeit des § 15a Abs. 1a EStG, EStB 2026, 362-364
BFH v. 20.5.2026 - IV R 37/23 / Weiss, Martin, Zahlung eines sog. Markterschließungszuschusses an ausländische Gesellschaft, EStB 2026, 365-367
BFH v. 11.6.2026 - IV R 36/23 / Rösen, Marcus / Schulte, Jonathan, Auslegung des § 4i S. 1 EStG – Niederländische Gruppenbesteuerung vom Tatbestand der Norm erfasst, EStB 2026, 367-369
BFH v. 24.6.2026 - I R 57/23 / Weiss, Martin, Abkommensrechtliche Sperrwirkung für den formellen Fremdvergleich, EStB 2026, 370-372
BFH v. 24.6.2026 - VI R 26/24 / Apitz, Wilfried, Taggeld der gesetzlichen Schweizer Unfallversicherung unterliegt bei unbeschränkter Steuerpflicht dem Progressionsvorbehalt, EStB 2026, 372-373
BFH v. 3.6.2026 - X R 27/23 / Gehm, Matthias, Beitragszahlungen an Schulförderverein als Schulgeld i.S.d. § 10 Abs. 1 Nr. 9 EStG, EStB 2026, 373-375
BFH v. 3.6.2026 - X R 2/24 (X R 10/23) / Apitz, Wilfried, Nachträgliche gesonderte Feststellung eines verbleibenden Vermögensstock-Spendenvortrags, EStB 2026, 375-377
BFH v. 25.6.2026 - III R 16/23 / Hartman, Timo, Kindergeld für nicht erwerbstätige Unionsbürger bei darlehensweisem Sozialleistungsbezug, EStB 2026, 377-378
BFH v. 3.9.2013 - VIII B 59/13 / Günther, Karl-Heinz, Klage gegen Einkommensteuerbescheid mit Nullfestsetzung bei Beantragung einer Feststellung eines verbleibenden Verlustvortrags, EStB 2026, 378-379
Verwaltung
BMF v. 17.9.2026 - IV C 6 - S 2176/00030/001/054 / Günther, Karl-Heinz, Betriebliche Altersversorgung: Ansatz und Bewertung von Pensionsrückstellungen nach § 6a EStG, EStB 2026, 379-380
BMF v. 1.9.2026 - IV C 6 - S 2142/00024/010/001 / Günther, Karl-Heinz, Standardisierte Einnahmenüberschussrechnung nach § 60 Abs. 4 EStDV, EStB 2026, 380
BMF v. 1.10.2026 - IV D 5 - S 2223/00044/032/047 / Günther, Karl-Heinz, Steuerliche Maßnahmen zur Unterstützung der vom Krieg in der Ukraine Geschädigten, EStB 2026, 380
LfSt Bayern v. 15.6.2026 - S 3844.1.1-15/3 St 34 / Günther, Karl-Heinz, Keine Anzeigepflicht nach § 33 Abs. 3 ErbStG i.V.m. § 3 ErbStDV bei Zahlungen aus Restschuldversicherungen an Kredit-/Darlehensgeber, EStB 2026, 380-381
Beiträge für die Beratungspraxis
Peters, Stephan, Ermittlung einer “ersten Betriebsstätte“, EStB 2026, 381-386
Mit dem UntStReiseKG vom 20.2.2013 (BGBl. I 2013, 285 = BStBl. I 2013, 188) wurde mit Wirkung ab dem VZ 2014 in § 9 Abs. 4 EStG der bisherige Begriff der “regelmäßigen Arbeitsstätte“ durch den gesetzlich definierten Begriff der “ersten Tätigkeitsstätte“ (§ 9 Abs. 4 EStG) ersetzt. Mit der Annahme einer ersten Tätigkeitsstätte wird der Werbungskostenabzug für die Fahrten zwischen Wohnung und dieser ersten Tätigkeitsstätte auf die Entfernungspauschale beschränkt. Nicht angepasst wurden die Regelungen zum Betriebsausgabenabzugsverbot, wodurch es zu Abweichungen bei der Behandlung von Arbeitnehmern und Selbständigen mit Pkw im Betriebsvermögen kommen kann, die den Pkw auch für private Zwecke und Fahrten zwischen Wohnung und erster Tätigkeitsstätte bzw. Betriebsstätte nutzen. Dabei ist fraglich, wie der Begriff der Betriebsstätte i.S.d. § 4 Abs. 5 S. 1 Nr. 6 EStG im Verhältnis zu dem neu eingeführten Begriff der ersten Tätigkeitsstätte (§ 9 Abs. 4 EStG) zu verstehen ist. In diesem Beitrag werden die Unterschiede skizziert und insbesondere die Frage der Ermittlung einer “ersten“ Betriebsstätte – vergleichbar zur ersten Tätigkeitsstätte i.S.d. § 9 Abs. 4 EStG – in den Mittelpunkt gestellt. Berücksichtigt ist die jüngste Entscheidung des VIII. Senats des BFH, mit der die Figur der großräumigen Betriebsstätte aufgegeben wird (BFH v. 23.6.2026 – VIII R 13/24, EStB 2026, 355 [Peters] [in dieser Ausgabe]).
Günther, Karl-Heinz, Aktuelle FG-Rechtsprechung zum Ertragsteuerrecht, EStB 2026, 386-390
Wir geben Ihnen einen Überblick über ausgewählte praxisrelevante Entscheidungen aus der FG-Rechtsprechung, die in der Zwischenzeit (seit der letzten Auswertung in EStB 2026, 267) beim BFH anhängig sind.
Literaturempfehlungen
Stuhldreier, Annette, Einkünfteerzielung im Umfeld strafbaren Verhaltens, EStB 2026, 390
Service
Aktuelle FG-Rechtsprechung rund um die GmbH, EStB 2026, R7
Investmentfonds (I) – Grundlagen und ihre Besteuerung, EStB 2026, R7
Metamorphose einer Stiftung – Vermeidung der Erbersatzsteuer, EStB 2026, R7
§ 15 FAO Selbststudium: “Drei – unerwünschte – Fliegen mit einer Klappe: Zur Notarhaftung bei der unentgeltlichen Bestellung eines Wohnungsrechts neben einem bestehenden Mietverhältnis, EStB 2026, R7-R8
Aktuelle Rechtsprechung zum Verfahrensrecht – FG- und BFH-Entscheidungen, EStB 2026, R8
Ist der Antrag auf Fortsetzung des Verfahrens nach übereinstimmenden Erledigungserklärungen vor dem FG fristgebunden?, EStB 2026, R8
“Neutrale“ Beihilfe und Systemförderung – Anmerkung zu BGH, Beschluss v. 19.3.2026 – 1 StR 618/25, EStB 2026, R8
Autoren und Redaktion
Fachbeirat
RA FASt StB Dipl.-Finw. Dr. Ralf Demuth
StB Dipl.-Finw. Karl-Heinz Günther
RA FASt StB Dipl.-Finw. Dr. Martin Klein
RA StB Vors. RiBFH a.D. Michael Wendt
RA FASt StB Dipl.-Finw. Prof. Dr. Annette Stuhldreier (verantw. Redakteurin), Anschrift des Verlags, Tel. 0221/93738-571 (Redaktions-Sekr.) bzw. -997 (Vertrieb/Abonnementsverwaltung), Fax 0221/93738-902 (Redaktions-Sekr.) bzw. -943 (Vertrieb/Abonnementsverwaltung)
Angaben zur Produktsicherheit
Hersteller Verlag Dr. Otto Schmidt KGGustav-Heinemann-Ufer 58, 50968 Köln
E-Mail: