Handbuch der Erbengemeinschaft
Steuerrecht – Zivilrecht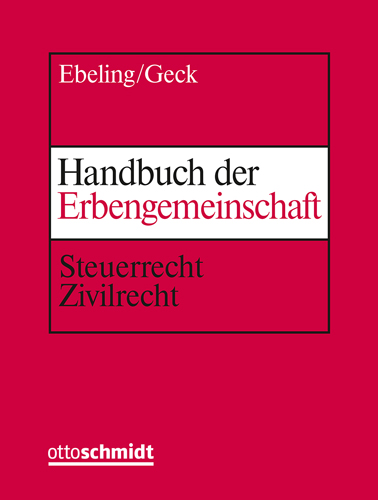
Online in diesen Modulen
Aktionsmodul Steuerrecht
Beratermodul Kapp/Ebeling Erbschaftsteuerrecht
Aktionsmodul Steuern plus Wirtschaft
juris Otto Schmidt Steuerrecht Premium
juris Erbrecht
juris Otto Schmidt Erbschaftsteuerrecht
juris Notare Premium
- Zivil- und Steuerrecht in einem Handbuch
- Fall-/Berechnungsbeispiele und Gestaltungshinweise
- Bearbeitet von Spezialisten aus Erbrecht und Erbschaftsteuerrecht
- Inklusive Online-Modul „Ebeling/Geck online“
Beschreibung
Umfassend, klar und leicht verständlich: Das gesamte Recht der Erbengemeinschaft und der Erbauseinandersetzung. Die Autoren, die als Spezialisten des Erbrechts und des Erbschaftsteuerrechts bekannt sind, haben eine Fülle praktischer Fälle und viele Berechnungsbeispiele eingearbeitet. Besonders wertvoll sind auch die zahlreichen Ratschläge für die Maßnahmen bei vorweggenommener Erbfolge. Rechtsprechung, Verwaltungsmeinung und Literatur sind erschöpfend ausgewertet. Der äußere Aufbau (starke Untergliederung, Randziffernsystem, ausführliches Stichwortverzeichnis) gewährleistet einen schnellen Zugang zu den weitverzweigten Problemen dieser Spezialmaterie.
Die fünf großen Kapitel.
- Die Erbengemeinschaft im Zivilrecht
- Die Erbengemeinschaft im Erbschaftsteuerrecht
- Die Erbengemeinschaft im Einkommensteuerrecht
- Wiederkehrende Leistungen aus Anlass der vorweggenommenen Erbfolge oder des Erbfalls
- Grunderwerbsteuerliche Fragen bei Erbfolge und Erbauseinandersetzung
Inklusive Online Zugang Ebeling/Geck online: Beziehern des Ebeling/Geck steht im Rahmen ihres Abonnements exklusiv der Zugang zu ihrer Datenbank Ebeling/Geck online zur Verfügung.
Inhalte der exklusiven Datenbank:
- Ebeling/Geck, Handbuch der Erbengemeinschaft
- von Oertzen/Loose/Stalleiken, Erbschaftsteuer- und Schenkungsteuergesetz Kommentar
- ErbStB - Erbschaft-Steuerberater, Informationsdienst, 12 Ausgaben/Jahr, Zeitschriften-Archiv seit 2003
- Gesetze, Rechtsprechung und Verwaltungsanweisungen topaktuell
Alle Änderungen stets im Blick: Lieferung 68 (September 2026)
Die Aktualisierung in Teil I „Die Erbengemeinschaft im Zivilrecht“ von Herrn Dr. Jürgen Christ betrifft im Schwerpunkt Fragen der ordnungsgemäßen Verwaltung (insbesondere zur Erforderlichkeit einer familiengerichtlichen Genehmigung bei Beteiligung minderjähriger Miterben und zudem betreffend den Gebrauch von Nachlassgegenständen durch einen der Miterben) sowie Einzelheiten zu Nachlassansprüchen.
In der vorliegenden 68. Nachlieferung wurden verschiedene Teile des Werks zur Erbengemeinschaft im Erbschaftsteuerrecht (Teil II) von Herrn Dr. Holger Klose überarbeitet. So wurden die Abschnitte zur Teilungsanordnung und Erbvergleichen auf den aktuellen Stand gebracht. Ergänzt wurden weiter die Abschnitte über die steuerliche Anerkennung zivilrechtlich unwirksamer Verfügungen. Schließlich wurden auch die Folgen des Wegfalls der Gesamthand durch das MoPeG in den Abschnitten über die Steuerschuldnerschaft behandelt.
Mit der 68. Ergänzungslieferung wird die Aktualisierung des Teils III „Die Erbengemeinschaft im Einkommensteuerrecht“ von Herrn Richter am Finanzgericht Andre Ossinger fortgesetzt. Die nunmehr vorgelegten §§ 12 bis 29 wurden unter Beibehaltung der bewährten Darstellung der Besonderheiten der Erbengemeinschaft im Einkommensteuerrecht von Herrn Rechtsanwalt und Steuerberater, Notar a.D. Dr. Reinhard Geck vorrangig unter dem Gesichtspunkt der Leserführung und Gliederung verbessert. Darüber hinaus wurden die Kapitel zur gesellschaftsrechtlichen Nachfolge an das Gesetz zur Modernisierung des Personengesellschaftsrechts (MoPeG) angepasst. Denn für die Gesellschaft bürgerlichen Rechts (GbR) ist das bisherige gesetzliche Leitbild – Tod des Gesellschafters führt zur Auflösung (§ 727 BGB a.F.) – umgekehrt: Der Tod führt nunmehr kraft Gesetzes zum Ausscheiden unter Fortbestand der Gesellschaft (§ 723 Abs. 1 Nr. 1 BGB n.F.). Bei OHG und KG haben sich die Rechtsfolgen inhaltlich zwar nicht verändert, die maßgeblichen Vorschriften sind jedoch redaktionell neu verortet (insbesondere § 130 Abs. 1 Nr. 1, § 131, § 135 HGB n.F. anstelle von § 131 Abs. 3 Nr. 1, § 139 HGB a.F. und § 738 BGB a.F.). In allen aktualisierten Randnummern bleibt die alte Rechtslage für Erbfälle vor dem 1.1.2024 erkennbar.
Zuletzt erschien Lieferung 68 (September 2026/72,80 € zzgl. 24,- € für die Datenbank).
Autoren
Von (Verfasser) RA/StB/Notar a.D. Dr. Reinhard Geck, RAuN/FAStR Dr. Jürgen Christ, RAuN/FAStR/FAHGR Dr. Holger Klose und RiFG Dipl.-Fw. Andre Ossinger.Rezensionen
„Die Besonderheit dieses Werkes liegt in der gelungenen Verzahnung von Zivilrecht und Steuerrecht.“
RA Ulrich Gerken in Der Deutsche Rechtspfleger 2/2005
Angaben zur Produktsicherheit
Hersteller Verlag Dr. Otto Schmidt KGGustav-Heinemann-Ufer 58, 50968 Köln
E-Mail: