AOStB - AO-Steuerberater Informationsdienst zu Steuerverfahren, Betriebsprüfung, Rechtsschutz nach AO/FGO, Steuerstrafrecht
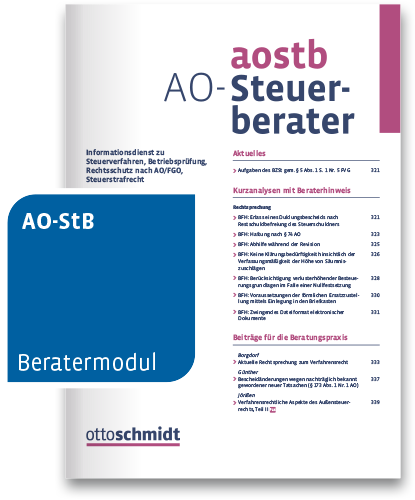
Schneller und vollständiger Überblick über das gesamte steuerliche Verfahrensrecht. Mit Handlungsempfehlungen, Gestaltungsempfehlungen und Formulierungsempfehlungen. Mit Beiträgen zum Selbststudium nach § 15 FAO.
AO-StB digital nutzen in Otto Schmidt online:
Alternativ zum Print-Abo steht die Zeitschrift in digitalen Modulen in Otto Schmidt online zur Verfügung: Das Start-Abo der Module läuft 3 Monate zum Preis von 2 Monaten:
Aktionsmodul Steuerrecht
Beratermodul Steuerrecht
Beratermodul Tipe/Kruse AO/FGO
Beratermodul Hübschmann/Hepp/Spitaler AO/FGO
Aktionsmodul Steuern plus Wirtschaft
Beratermodul Steuerberater-Center
AO-StB in juris
juris Steuerrecht premium
juris Steuerstrafrecht
- Inklusive Handlungsempfehlungen, Gestaltungsempfehlungen und Formulierungsempfehlungen
- Tipps für Ihre tägliche Beratungspraxis
- Überblick über das gesamte steuerliche Verfahrensrecht
- Mit Beiträgen zum Selbststudium und Lernerfolgskontrolle nach § 15 FAO
- Inklusive Beratermodul AO-StB
- Zeitschriften-App (Otto Schmidt Zeitschriften-App)
Beschreibung
Der "AO-Steuerberater" (AO-StB) gibt einen schnellen und vollständigen Überblick über das gesamte steuerliche Verfahrensrecht - d.h. Steuerverfahren, Betriebsprüfung, Rechtsschutz nach AO, FGO und Steuerstrafrecht. Jeder Beitrag kommt direkt auf den Punkt und enthält konkrete strategische Tipps für Ihre tägliche Beratungspraxis - so ersparen Sie sich mühsame Recherchen und Interpretationen. Dabei führt Sie der strukturierte Aufbau der Zeitschrift schnell zum gesuchten Thema.
Das Berater-Konzept: Ausgewiesene Experten aus einem bewährten Autorenteam stellen in "Kurzanalysen mit Beraterhinweis" für die Praxis bedeutsame Entscheidungen sowie Verwaltungsanweisungen im Steuerrecht in ihren Kernaussagen und praktischen Konsequenzen dar und liefern konkrete Beraterhinweise für die praktische Umsetzung. Die "Beiträge für die Beratungspraxis" greifen aktuelle und gängige Probleme aus der verfahrensrechtlichen Beratungspraxis auf. Mit Handlungs-, Gestaltungs- und Formulierungsempfehlungen praxisorientiert aufbereitet - so wie Sie es im Beratungsalltag brauchen!
Im Print-Abonnement enthalten ist die Online-Datenbank zur Zeitschrift
Beziehern des AO-StB steht im Rahmen ihres Abonnements das Beratermodul AO-StB mit folgenden Inhalten zur Verfügung.
AO-Steuerberater, 12 Ausgaben/Jahr inkl. Archiv seit 2001
Basiskommentar Steuerrecht von Lippross/Seibel
Steuer ABC online von Braun/Günther
Gesetze, Entscheidungen und Verwaltungserlasse im Volltext
Inklusive Selbststudium nach § 15 FAO mit Lernerfolgskontrolle und Fortbildungszertifikat
Nach Abschluss Ihrer Bestellung erhalten Sie neben der Bestellbestätigung eine weitere E-Mail mit Ihren persönlichen Zugangsdaten zu Ihrem Beratermodul in Otto Schmidt online und einen Freischaltcode, mit dem Sie bei Bedarf zwei weitere Nutzer für das Beratermodul freischalten können.
Bestandskunde und Code nicht mehr zur Hand? Dann wenden Sie sich gerne an unseren Kundenservice unter Telefon (0221) 93738-997, E-Mail kundenservice@otto-schmidt.de oder nutzen Sie unser Kontaktformular.
Ihre Otto Schmidt Zeitschriften-App – jetzt inkl. Selbststudium nach § 15 FAO
Lesen Sie Ihre Zeitschrift via App mobil auf Ihrem Smartphone oder Tablet. Sammeln Sie dabei auch Fortbildungspunkte: mit der integrierten Lernerfolgskontrolle im Selbststudium gem. § 15 FAO. Exklusiv für Abonnenten der Zeitschriften und Beratermodule. Laden Sie die App „Otto Schmidt Zeitschriften“ im App-Store oder bei Google play. Anmeldung mit Ihrer E-Mail-Adresse und Ihrem Passwort aus der Datenbank Otto Schmidt online. Eine ausführliche Erläuterung zu allen Funktionen der App erhalten Sie hier im Erklärvideo!
Entdecken Sie jetzt unseren Steuerrecht Blog
Profitieren Sie von umfangreichen Online-Dossiers zu hochaktuellen Themen sowie Expertenmeinungen und Recherchen, die Ihnen in der täglichen Praxis von großem Nutzen sein können.
Weitere Zeitschriften
Der "AO-Steuerberater" bietet zusammen mit dem "Erbschaft-Steuerberater", dem "Ertrag-Steuerberater", dem "GmbH-Steuerberater" sowie dem "Umsatz-Steuerberater", die konzeptionell ähnlich sind, ein ideales Steuer-Informationssystem für alle praktisch wichtigen Steuerfragen.
Erscheinungsweise:
1 x monatlich am 20.
Aktuelles Heft
Heft 9/2026
Aktuelles
Günther, Karl-Heinz, Mitteilungen und Auskünfte an Strafverfolgungsbehörden und Strafgerichte, AO-StB 2026, 253
Günther, Karl-Heinz, Aufrechnung bei Aussetzung/Aufhebung der Vollziehung, AO-StB 2026, 253
Günther, Karl-Heinz, Referentenentwurf zur Einführung einer Kassenpflicht veröffentlicht, AO-StB 2026, 253-254
Günther, Karl-Heinz, Bekanntgabe von Steuerverwaltungsakten durch Bereitstellung zum Datenabruf ab dem 1.1.2026, AO-StB 2026, 254
Günther, Karl-Heinz, Entwurf eines Gesetzes zur Reform der Steuerberaterprüfung, AO-StB 2026, 254
Kurzanalysen mit Beraterhinweis
Rechtsprechung
BFH v. 17.7.2026 - III S 15/26 / Lindwurm, Christof, Örtliche Zuständigkeit des FG in Kindergeldverfahren bei Klagen eines Sozialleistungsträgers, AO-StB 2026, 255-257
BFH v. 28.7.2026 - VIII B 47, 48/25 / Gehm, Matthias, Mandatsniederlegung zur Unzeit durch Prozessbevollmächtigten, AO-StB 2026, 257-259
BFH v. 11.6.2026 - VI R 16/24 / Rüsch, Gary, Bestreiten des Zugangs eines Steuerbescheids durch den Erben, AO-StB 2026, 259-260
BFH v. 7.5.2026 - V R 35/24 / Steinhauff, Dieter, Verspätungszuschlag bei Änderung einer Umsatzsteuerfestsetzung im Klageverfahren, AO-StB 2026, 260-262
BFH v. 7.5.2026 - V R 26/24 / Kasberg, Lennard, Zur Festsetzung eines Verspätungszuschlags zur Umsatzsteuer in Erstattungsfällen, AO-StB 2026, 262-264
BFH v. 19.5.2026 - VIII R 33/24 / Gehm, Matthias, Bei Unterbeteiligung an einem Kapitalgesellschaftsanteil keine gesonderte und einheitliche Feststellung von Besteuerungsgrundlagen, AO-StB 2026, 264-266
Verwaltung
FinMin. NRW v. 21.5.2026 - S 0270 / Günther, Karl-Heinz, Bescheinigung und Auskunft in Steuersachen, AO-StB 2026, 266-267
Beiträge für die Beratungspraxis
Kober, Michael, Aktuelle Rechtsprechung zum Verfahrensrecht, AO-StB 2026, 268-274
In dem Beitrag werden praxisrelevante Entscheidungen zum Verfahrensrecht präsentiert. Die Entscheidungen behandeln u.a. die Bestimmung des Zeitpunkts der wirksamen Bekanntgabe eines Haftungsbescheids bei Nichtbeachtung einer Empfangsvollmacht, die Berichtigung einer Kirchensteuerfestsetzung sowie den Umfang einer Vermögensauskunft eines Rechtsanwalts im Hinblick auf Name, Anschrift und Honorarforderungen gegenüber seinen Mandanten.
Münch, Lukas, Ist der Antrag auf Fortsetzung des Verfahrens nach übereinstimmenden Erledigungserklärungen vor dem FG fristgebunden?, AO-StB 2026, 274-276
Der Beitrag befasst sich mit der Fortsetzung eines FG-Verfahrens nach Abgabe übereinstimmender Erledigungserklärungen. Eine solche ist auf Antrag u.a. dann geboten, wenn Streit über die zutreffende Umsetzung einer Änderungszusage besteht. Nicht geklärt ist demgegenüber, ob für einen solchen Fortsetzungsantrag eine Frist besteht. Hier dürften gute Argumente dafür sprechen, analog § 72 Abs. 2 S. 3 FGO von einer Jahresfrist auszugehen.
Spatscheck, Rainer / Wuschko, Michael / Schuster, Philipp, “Neutrale“ Beihilfe und Systemförderung – Anmerkung zu BGH, Beschluss v. 19.3.2026 – 1 StR 618/25, AO-StB 2026, 277-280
Beihilfe zur Steuerhinterziehung und die sog. “neutrale“ Beihilfe beschäftigten den BGH zuletzt in einigen Entscheidungen. In einem aktuellen Beschluss befasst sich der BGH mit der Beihilfe zur Steuerhinterziehung und zum Vorenthalten und Veruntreuen von Arbeitsentgelt als “Systembeihilfe“. Der Beitrag ordnet den Beschluss in die bisherige Rechtsprechung ein und grenzt ihn von den Entscheidungen anderer Senate ab.
Literaturempfehlungen
Steinhauff, Dieter, Widerstreitende Steuerfestsetzungen nach § 174 AO, AO-StB 2026, 281-283
Service
DigiTax2Go (Teil 3): Besteuerung von OnlyFans-Influencern (II) – Besteuerung bei Auslandssachverhalten, AO-StB 2026, R5
§ 15 FAO Selbststudium: Betriebsaufspaltungen in der steuerlichen Beratungspraxis – Risiken und Vermeidungsstrategien, AO-StB 2026, R5
Einkommensteuerliche Rechtsfolgen bei der Ablösung von Nutzungsrechten – Was folgt aus BFH v. 10.10.2025 – IX R 4/24?, AO-StB 2026, R5
Unionsrechtswidrige Anwendung grunderwerbsteuerlicher Ergänzungstatbestände im Rahmen von Umstrukturierungsvorgängen – Zugleich Anmerkungen zu EuGH v. 4.6.2026 – C-837/24, AO-StB 2026, R5
GmbH 2 Go (Teil 34): Die Immobilien-GmbH (Teil 3) – Steueroptimierte Wege in die Immobilien-GmbH, AO-StB 2026, R6
Bestellung eines Nachlasspflegers bei unbekannten Erben eines verstorbenen Gesellschafters – Rechtsfolgen für Folgebeschlüsse und die Gesellschafterliste, AO-StB 2026, R6
Brennpunkt: Veräußerung von Alt-Anteilen nach dem InvStG – Investmenterträge richtig deklarieren und das Teilfreistellungsverfahren zutreffend anwenden, AO-StB 2026, R6
Zur Steuerbefreiung für Lieferungen vor der Einfuhr – eine (un-)endliche Geschichte, AO-StB 2026, R6
Smart Contracts, stumpfes Umsatzsteuerrecht? – Kryptowerte als Herausforderung für das MwSt-System, AO-StB 2026, R6
Autoren und Redaktion
Dr. Susanne Heiden (verantw. Redakteurin), Anschrift des Verlags, Tel. 0221/93738-571 (Redaktions-Sekr.) bzw. -997 (Vertrieb/Abonnementsverwaltung), Fax 0221/93738-902 (Redaktions-Sekr.) bzw. -943 (Vertrieb/Abonnementsverwaltung)
Angaben zur Produktsicherheit
Hersteller Verlag Dr. Otto Schmidt KGGustav-Heinemann-Ufer 58, 50968 Köln
E-Mail: