GrEStG
Kommentar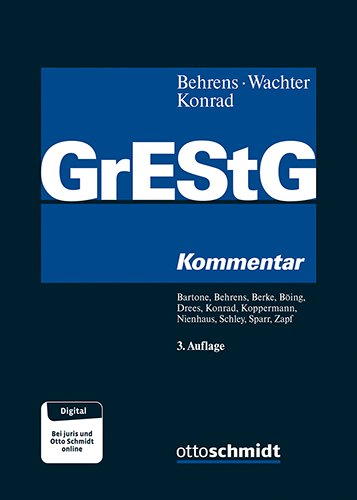
Online in diesen Modulen
Aktionsmodul Steuerrecht
Aktionsmodul Steuern plus Wirtschaft
Beratermodul Steuerrecht
Beratermodul Umwandlungen im Steuer- und Gesellschaftsrecht
juris Steuerrecht
juris Steuerrecht Premium
- Höchstes Know-how von Experten zu den jeweiligen Themen
- Aspekte von Beratung, Verwaltung und Rechtsprechung werden ausgewogen berücksichtigt
- Mit Anhang zum Verfahrensrecht
Beschreibung
Größere Argumentationsbreite
Der Kommentar befasst sich mit der Grunderwerbsteuer, einem Rechtsgebiet, das seit längerer Zeit nicht zur Ruhe kommt. Die Bedeutung für die Beratungspraxis nimmt weiterhin zu. Um Antworten auf die zahlreichen Fragen, ua. Nach wichtigen Änderungen durch das JStG 2024 und das Kreditzweitmarktförderungsgesetz zu finden, bedarf es einer kompetenten und zuverlässigen Kommentierung der Materie, wie sie der "Behrens/Wachter/Konrad" bietet. Die Struktur ist systematisch und kompakt. Die Sichtweisen von Beratung, Verwaltung und Rechtsprechung werden angemessen und ausgewogen dargestellt. Die Erläuterung der herrschenden Meinung sowie auch abweichender und insbesondere eigener Auffassungen der Autoren ermöglicht größere Argumentationsbreite und führt zu besserem Verständnis der Materie. Die Besonderheiten, die sich für die Grunderwerbsteuer auf verfahrensrechtlichem Gebiet ergeben, sind in einem Anhang übersichtlich erläutert.
Neue Regeln. Neue Fragen. Klare Orientierung.
Die 3. Auflage bringt die Materie auf ganz neuen Stand, u.a. mit eNoVA-Gesetz und Neuntem Gesetz zur Änderung des Steuerberatungsgesetzes und zur Änderung weiterer steuerrechtlicher Vorschriften.
Unter anderem berücksichtigt:
- Änderungen durch das 9. Steuerberatungs-Änderungsgesetz: Neues Rangverhältnis der Ergänzungstatbestände
- Gesetz zur Digitalisierung des Vollzugs von Immobilienverträgen: Einführung der verpflichtenden elektronischen Veräußerungsanzeige
- EuGH-Urteil vom 4.6.2026 – C-837/24, Nova Iberomoldes: Auswirkungen auf das deutsche Grunderwerbsteuerrecht
- Gleichlautende Ländererlasse vom 20.2.2026 zu § 1 Abs. 2a und Abs. 2b GrEStG, zu Treuhandgeschäften, Auftragserwerben und Geschäftsbesorgungen und zur Nichtanwendung von BFH II R 16/22
- Gleichlautende Ländererlasse vom 10.3.2026 zur Grundstückszurechnung
- Zugehörigkeit von Grundstücken zum Gesellschaftsvermögen für Zwecke von § 1 Abs. 2a bis Abs. 3a GrEStG gem. § 1 Abs. 4a GrEStG.
Autoren
Herausgegeben von RA, StB Dr. Stefan Behrens, Notar Dr. Thomas Wachter † und PräsFG Karlheinz Konrad.Bearbeitet von RiFG Prof. Dr. Roberto Bartone; RA/StB Dr. Stefan Behrens; Milena Berke, HSF Nordkirchen; Prof. Dr. Elke Böing, HSF Nordkirchen; Sascha Drees, Finanzamt für Groß- und Konzernbetriebsprüfung Dortmund; PräsFG Karlheinz Konrad; RA Lutz Koppermann; Veit Nienhaus, FA Herne; RA/StB Nico Schley; Christian Sparr; RiFG Dr. Alexander ZapfAngaben zur Produktsicherheit
Hersteller Verlag Dr. Otto Schmidt KGGustav-Heinemann-Ufer 58, 50968 Köln
E-Mail: