DER KONZERN Zeitschrift & Digital (Bundle) Zeitschrift für Gesellschaftsrecht, Steuerrecht, Bilanzrecht und Rechnungslegung der verbundenen Unternehmen
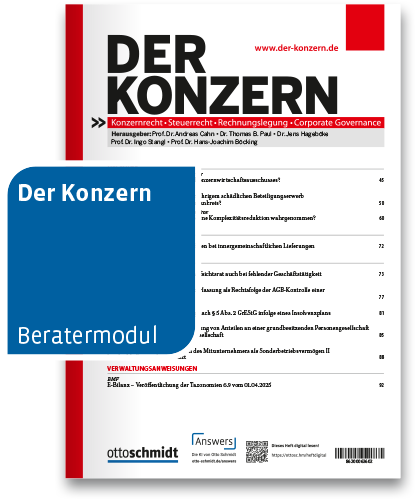
DER KONZERN stellt gezielt die Wechselwirkungen zwischen Konzernrecht, Steuerrecht, Bilanzrecht und Rechnungslegung in den Fokus und liefert Ihnen Handlungsempfehlungen für weitsichtige Entscheidungen. Mit Expertenwissen aus Rechtsprechung, Finanzverwaltung und sowie Beratungs- und Unternehmenspraxis gewinnen Sie neue Spielräume für Ihre Konzernstrategie.
DER KONZERN digital nutzen in Otto Schmidt online:
Alternativ zum Print-Abo steht die Zeitschrift in digitalen Modulen in Otto Schmidt online zur Verfügung: Das Start-Abo der Module läuft 3 Monate zum Preis von 2 Monaten
Aktionsmodul Finance & Accounting
Beratermodul DER KONZERN
Beratermodul Rechnungslegung und Bilanzierung (inkl. ehemals ADS)
DER KONZERN bei juris:
juris Steuerrecht Premium
- Fachbeiträge zu Konzern-, Steuer-, Bilanz- und Rechnungslegungsrecht – maßgeschneidert für verbundene Unternehmen.
- Praxisorientierte Handlungsempfehlungen und Strategien für Geschäftsführung, Steuer- und Finanzabteilungen.
- Inklusive DER KONZERN Online-Archiv
- Zeitschriften-App (Otto Schmidt Zeitschriften-App)
Beschreibung
Neue Spielräume für Ihre Konzernstrategie
Verbundene Unternehmen erfordern Weitblick und fachübergreifende Lösungsansätze. Der Konzern liefert Expertenwissen aus Gesetzgebung, Rechtsprechung, Finanzverwaltung und Unternehmenspraxis.
Die wichtigste Organisationsform für Unternehmen ist nicht die selbstständige Gesellschaft, sondern der Konzern.
Verbundene Unternehmen mit komplexen Verflechtungen erfordern jedoch Weitblick und fachübergreifende Lösungsansätze in vielen Themengebieten:
Ertragsteuerliche Organschaft und Vertragskonzernrecht
Umwandlungsrecht und Umwandlungssteuerrecht
Internationalisierung der Rechnungslegung
Internationalisierung des Gesellschafts- und Steuerrechts
Handelsbilanz, Konzernabschluss und steuerliche Gewinnermittlung
DER KONZERN stellt gezielt die Wechselwirkungen zwischen Konzernrecht, Steuerrecht, Bilanzrecht und Rechnungslegung in den Fokus und liefert Ihnen Handlungsempfehlungen für weitsichtige Entscheidungen. Mit Expertenwissen aus Rechtsprechung, Finanzverwaltung und sowie Beratungs- und Unternehmenspraxis gewinnen Sie neue Spielräume für Ihre Konzernstrategie.
DER KONZERN richtet sich an Steuerberater und Wirtschaftsprüfer sowie an Fach- und Führungskräfte aus den Bereichen Steuern, Recht, Finanzen und Controlling in Konzernen.
Erscheinungsweise:
1x im Monat
Aktuelles Heft
Heft 10/2026
Aufsätze
Konzernrecht
Hess, Petra / Kramaric, Laura, AGG-Hopping im Bewerbungsverfahren – Rechtsprechungsanalyse, Risiken und Handlungsempfehlungen, DK 2026, 381-385
Das Allgemeine Gleichbehandlungsgesetz schützt Bewerber berechtigterweise vor Benachteiligungen. Dieser Schutz wird allerdings von sog. AGG-Hoppern instrumentalisiert. Diese bewerben sich nicht mit dem Ziel, die ausgeschriebene Stelle tatsächlich zu erhalten, sondern um einen formalen Bewerberstatus zu erlangen und anschließend Entschädigungsansprüche gegenüber dem potenziellen Arbeitgeber zu generieren. Während das BAG und ihm folgend einige Instanzgerichte hohe Anforderungen an den Gegenbeweis einer Benachteiligung und den Rechtsmissbrauchseinwand stellen, zeigen neuere arbeitsgerichtliche Entscheidungen einen deutlich pragmatischeren und lebensnäheren Ansatz. Der folgende Beitrag setzt sich mit der Rspr. des BAG kritisch auseinander, analysiert die neuere Rspr. und leitet daraus praxistaugliche Handlungsempfehlungen ab.
Steuerrecht
Liedgens, Gustav, Zum maßgeblichen Beurteilungszeitpunkt nach § 20 UmwStG, DK 2026, 386-392
Die Finanzverwaltung hält im aktualisierten Umwandlungssteuererlass (UmwStE 2025) unverändert daran fest, dass die Voraussetzungen einer Sacheinlage nach § 20 UmwStG zum steuerlichen Übertragungsstichtag vorliegen müssen. Gleichwohl entspricht dies nicht der neueren Rspr. Mit Urteil vom 16.7.2026 (8 K 1784/23 F) hat das FG Münster entgegen der Verwaltungsauffassung entschieden, dass die Voraussetzungen einer Sacheinlage nach § 20 UmwStG nicht zum steuerlichen Übertragungsstichtag, sondern zum Stichtag des Abschlusses des Einbringungsvertrags vorliegen müssen. Das FG Münster hat wegen grundsätzlicher Bedeutung die Revision zugelassen, die zwischenzeitlich vom unterlegenen FA eingelegt worden ist. Mit Blick auf das Revisionsverfahren beim BFH (Az. X R 26/22) beschäftigt sich der vorliegende Beitrag mit der Entscheidung des FG Münster zu dieser praxisrelevanten, aber umstrittenen Rechtsfrage und legt dar, warum nicht auf den Abschluss des Einbringungsvertrags bzw. den steuerlichen Übertragungsstichtag, sondern auf den Übergang des wirtschaftlichen Eigentums abzustellen ist.
Rechnungslegung/Corporate Governance
Korn, Christian, Der Ertragsteuerinformationsbericht unter Berücksichtigung der Durchführungsverordnung (EU) 2024/2952, DK 2026, 393-397
Im Jahr 2023 hat der deutsche Gesetzgeber die Vorgaben der Bilanz-RL zur Einführung eines Ertragsteuerinformationsberichts (EIB) in den §§ 342 – 342q HGB umgesetzt. Die ersten EIB müssen für nach dem 21.06.2024 beginnende Geschäftsjahre erstellt und spätestens ein Jahr nach dem Ende des Berichtszeitraums veröffentlicht werden, sodass im letzten Quartal dieses Jahres mit einer Welle von erstmaligen Veröffentlichungen zu rechnen ist. Für die Erstellung dieser EIB sind die Vorgaben der Durchführungsverordnung VO (EU) 2024/2952 zur Festlegung eines gemeinsamen Musters und elektronischer Berichtsformate zu beachten. Der nachfolgende Beitrag gibt einen Überblick über die Regelungen der DVO und betrachtet dabei schwerpunktmäßig das gemeinsame Muster, auf welches im deutschen Recht § 342l Abs. 1 HGB verweist.
Kompakt
Konzernrecht
Schröder, Arno / Steinkühler, Stefan, Steht die D&O-Versicherung am Scheideweg?, DK 2026, 398-400
Steuerrecht
Hennigfeld, Michael, Unionsrechtlicher Verzinsungsanspruch, DK 2026, 400-401
Rechnungslegung/Corporate Governance
Gräßle, Inge, “Hilfe, die Doppik kommt!“– Europa modernisiert seine Staatsfinanzen. Nur Deutschland bleibt stehen., DK 2026, 401-405
Entscheidungen
Konzernrecht
BGH v. 23.4.2026 - IX ZB 18/25, Rechtsschutzinteresses für Beschwerde entfällt nicht durch Aufhebung der Restrukturierungssache, DK 2026, 405-409
BGH v. 28.4.2026 - XI ZR 55/24, Öffentliches Angebot i.S.d. § 1 Abs. 1 Satz 1, § 6 VermAnlG bei fehlender im wesentlichen gleicher Informationsgrundlage der Adressaten, DK 2026, 409-413
BAG v. 28.1.2026 - 7 ABR 26/24, Keine rückwirkende Genehmigung des Wahlanfechtungsantrags eines vollmachtlosen Vertreters, DK 2026, 413-419
BAG v. 19.02.2026 - 8 AZR 83/25, Auskunftsanspruch nach dem Entgelttransparenzgesetz bezogen auf das vergangene Kalenderjahr, DK 2026, 419-424
BGH v. 23.06.2026 - II ZB 11/25, Keine wechselseitige Zurechnung von Arbeitnehmern eines Gemeinschaftsbetriebs für Erreichen des Schwellenwerts der Mitbestimmung, DK 2026, 425-427
Steuerrecht
BFH v. 15.04.2026 - I R 21/25 (I R 36/18), Besteuerung des Abwicklungs- bzw. Insolvenzzeitraums bei Kapitalgesellschaften, DK 2026, 428-431
BFH v. 24.6.2026 - I R 57/23, Abkommensrechtliche Sperrwirkung für formellen Fremdvergleich, DK 2026, 431-435
FG Münster v. 16.7.2026 - 8 K 1784/23 F, Voraussetzungen für eine Sacheinlage nach § 20 Abs. 1 UmwStG, DK 2026, 436-440
Autoren und Redaktion
Herausgeber: Dr. Hageböke, Jens; Dr. Stephan, Klaus-Dieter; Prof. Dr. Cahn, Andreas; Prof. Dr. Böcking, Hans-Joachim; Prof. Dr. Stangl, Ingo; Prof. Dr. Winkeljohann, Norbert; Prof. Dr. Simon, Stefan
Philipp Anspach (verantw. Redakteurin), Anschrift: Verlag Dr. Otto Schmidt KG Niederlassung Düsseldorf Neumannstr. 10 40235 Düsseldorf, Tel. 0211 210 911 75 bzw. 0221/93738-997 (Vertrieb/Abonnementsverwaltung), Fax 0221/93738-943 (Vertrieb/Abonnementsverwaltung), E-Mail: p.anspach@fachmedien.de
Angaben zur Produktsicherheit
Hersteller Verlag Dr. Otto Schmidt KGGustav-Heinemann-Ufer 58, 50968 Köln
E-Mail: