DER BETRIEB Zeitschrift & Digital (Bundle) Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht
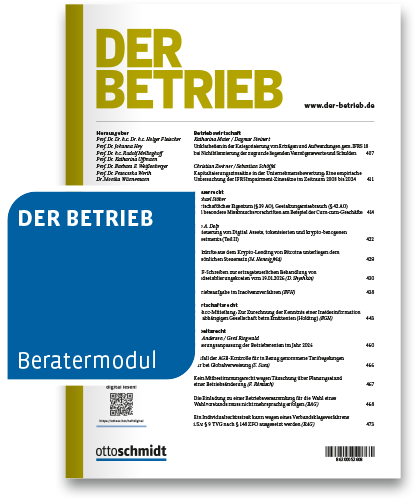
Qualitativ hochwertige Inhalte und eine außerordentliche Aktualität machen DER BETRIEB seit Jahrzehnten zu einem unverzichtbaren Leitmedium zum Thema Steuer- und Unternehmerwissen. Profitieren Sie vom perfekten Mix aus fundierter Berichterstattung und konkreten Lösungsansätzen in den Bereichen Steuerrecht, Wirtschaftsrecht, Arbeitsrecht und Betriebswirtschaft.
DER BETRIEB digital nutzen in Otto Schmidt online:
Alternativ zum Print-Abo steht die Zeitschrift in digitalen Modulen in Otto Schmidt online zur Verfügung: Das Start-Abo der Module läuft 3 Monate zum Preis von 2 Monaten:
Aktionsmodul Arbeitsrecht
Aktionsmodul Finance & Accounting
Aktionsmodul Steuern plus Wirtschaft
Beratermodul DER BETRIEB
Beratermodul Zeitschriften Wirtschaftsrecht
Beratermodul Rechnungslegung und Bilanzierung
DER BETRIEB in juris:
juris Arbeitsrecht Premium
juris Handels- und Gesellschaftsrecht Premium
juris Steuerrecht Premium
juris Plus-Option
- Umfangreiche Fachbeiträge zu Betriebswirtschaft, Steuer-, Wirtschafts- und Arbeitsrecht – kompakt und aktuell.
- Praxisorientierte Handlungsempfehlungen für Ihre Beratung- und Unternehmenspraxis.
- Inklusive Beratermodul DER BETRIEB
- Unverzichtbar für Steuerberater, Wirtschaftsprüfer, Rechtsanwälte und Entscheider in Unternehmen.
- Zeitschriften-App (Otto Schmidt Zeitschriften-App)
Beschreibung
Steuerrecht, Wirtschaftsrecht, Arbeitsrecht und Betriebswirtschaft
Die clevere Verbindung aus vier Fachgebieten liefert Ihnen das notwendige Know-how für weitsichtige Entscheidungen.
Qualitativ hochwertige Inhalte und eine außerordentliche Aktualität machen DER BETRIEB seit Jahrzehnten zu einem unverzichtbaren Leitmedium zum Thema Steuer- und Unternehmerwissen. Profitieren Sie vom perfekten Mix aus fundierter Berichterstattung und konkreten Lösungsansätzen in den Bereichen Steuerrecht, Wirtschaftsrecht, Arbeitsrecht und Betriebswirtschaft.
Mit DER BETRIEB sind Sie top-informiert zu den wichtigsten Themen:
Pflichten bei der Rechnungslegung
Gestaltungsmöglichkeiten bei Unternehmensbesteuerung
Aktuelle Entwicklungen im internationalen Steuerrecht
Fragestellungen im Gesellschafts- und Insolvenzrecht
Vermeidung von Haftungsrisiken
Arbeitsvertragsrecht und betriebliche Altersversorgung
DER BETRIEB liefert mit aktuellen Beiträgen und Kommentaren renommierter Autoren aus Rechtsprechung, Finanzverwaltung sowie Beratungs- und Unternehmenspraxis das wichtigste Know-how für Ihre Geschäftstätigkeit. Erfahrene Redakteure wählen aus der Informationsflut sorgfältig für Sie aus, worauf es ankommt.
DER BETRIEB richtet sich an Steuerberater, Wirtschaftsprüfer, Rechtsanwälte sowie Fach- und Führungskräfte aus den Bereichen Steuern, Recht, Finanzen, Controlling und Personal.
Erscheinungsweise:
1 x wöchentlich
Aktuelles Heft
Heft 42/2026
Betriebswirtschaft
v. Werder, Axel, Zum Reformentwurf 2026 des Deutschen Corporate Governance Kodex, DB 2026, 2509-2516
Die Regierungskommission Deutscher Corporate Governance hat am 05.08.2026 den Entwurf einer neuen Fassung des DCGK veröffentlicht. Die geplante Überarbeitung steht erklärtermaßen ganz im Zeichen einer Verschlankung des Regelwerks, während auf neue inhaltliche Akzente vollständig verzichtet wird. Neben der mehr redaktionellen Bereinigung einiger Redundanzen und Unklarheiten soll eine Reihe substanzieller Empfehlungen ganz oder teilweise aufgehoben werden. Betroffen von den Kürzungen sind vor allem Regelungen zur Governancetransparenz, aber u.a. auch anreizrelevante Bestimmungen zur Vorstandsvergütung sowie die Adressierung der Nachhaltigkeit der Unternehmensführung. Der Beitrag analysiert die beabsichtigten Änderungen aus Sicht der Ordnungs- und der Kommunikationsfunktion des Kodex und unterbreitet Vorschläge für die weiteren Beratungen der Kommission.
Steuerrecht
Prinz, Ulrich / Ekinci, Orkun, Neue BFH-Entscheidung zum ausländischen Sonderbetriebsausgabenabzug bei einer Mitunternehmerschaft (§ 4i EStG), DB 2026, 2517-2522
Der Beitrag stellt das neue BFH-Urteil vom 11.06.2026 zur Versagung des Sonderbetriebsausgabenabzugs nach § 4i EStG dar und ordnet dessen Rechtsaussagen kritisch ein. Zudem wird das Petitum an den Gesetzgeber begründet, § 4i EStG im Hinblick auf die unionsrechtliche Regelung von Besteuerungsinkongruenzen durch § 4k EStG ersatzlos aufzuheben.
Krüger, Sebastian / Niesmann, Frank, Maßgeblicher Beurteilungszeitpunkt für das Vorliegen einer qualifizierten Sachgesamtheit nach § 20 Abs. 1 UmwStG, DB 2026, 2523-2529
Mit Urteil vom 16.07.2026 – 8 K 1784/23 F hat das FG Münster zum maßgeblichen Zeitpunkt für das Vorliegen der Einbringungsvoraussetzungen nach § 20 Abs. 1 UmwStG bei steuerlicher Rückwirkung gem. § 20 Abs. 5 und 6 UmwStG und damit zu einer für die Strukturierungspraxis äußerst relevanten Thematik entschieden. Der vorliegende Beitrag bespricht die Entscheidung, ordnet sie ein, zeigt weiterführende Erwägungen auf, welche das Urteil stützen. Zudem wird auf Fernwirkungen der Entscheidung auf andere Vorschriften eingegangen.
Pauker, Thomas / Reisch, Max, Bilanzsteuerliche Behandlung von Rückstellungen für Vertragsbetreuung bei Versicherungsmaklern, DB 2026, 2530-2531
Versicherungsmakler erhalten bei Vertragsabschluss oftmals hohe Abschlussprovisionen. Diese Einmalzahlungen decken wirtschaftlich neben der reinen Vermittlungsleistung regelmäßig auch die künftige Betreuung der Verträge ab, woraus ein zwingend zu passivierender Erfüllungsrückstand resultiert. Die steuerliche Anerkennung in der Bp erfordert jedoch eine eindeutige vertragliche Betreuungspflicht sowie äußerst detaillierte, vertragsbezogene Zeitaufzeichnungen. Der Beitrag analysiert die strengen rechtlichen Vorgaben und liefert konkrete Umsetzungsempfehlungen für die steuerliche und rechtliche Beratungspraxis.
Benning, Emanuel, Junge Finanzmittel bei Überführung von Gesellschafterforderungen, DB 2026, 2532-2533
Die Behandlung junger Finanzmittel nach § 13b Abs. 4 Nr. 5 Satz 2 ErbStG ist für Unternehmensnachfolgen praktisch bedeutsam. Junge Finanzmittel sind stets schädliches Vermögen und damit von den Verschonungsregelungen ausgenommen. Besondere Risiken ergeben sich bei Familienpersonengesellschaften, wenn Gesellschafterdarlehen im Sonderbetriebsvermögen gehalten werden und vor einer Anteilsübertragung zur Eigenkapitalstärkung in gesamthänderisch gebundenes Eigenkapital überführt werden sollen. Nach bisheriger Verwaltungspraxis sollte eine solche Umgliederung grds. zu einer Entnahme im Sonderbetriebsvermögen und zu einer korrespondierenden Einlage im Gesamthandsvermögen führen, sodass das Risiko des Entstehens junger Finanzmittel bestand. Das FG Münster stellt sich nun mit Urteil vom 16.07.2026 (3 K 682/24 EW) ausdrücklich gegen die bislang vertretene Verwaltungspraxis und verneinte in dieser Konstellation das Vorliegen junger Finanzmittel mangels Entnahme und Einlage. Die Revision wurde zugelassen und ist unter dem Az. II R 28/26 beim BFH anhängig.
BFH v. 19.5.2026 - VIII R 15/24, Abziehbarkeit von Aufwendungen für eine doppelte Haushaltsführung und Familienheimfahrten eines selbstständig Tätigen, DB 2026, 2533-2536
BFH v. 21.5.2026 - V R 8/26 (XI R 11/23; XI R 34/20), Steuersatzermäßigung im Hotel I: Frühstück und Parkplätze, DB 2026, 2536-2540
BFH v. 21.5.2026 - V R 11/26, Steuerermäßigung im Hotel II: Parkplätze, Fitness/Wellness und WLAN, DB 2026, 2540-2544
Wirtschaftsrecht
Beitler, Katharina, Ermittlung der wirtschaftlichen Eigentümer – Änderungen durch die EU-Geldwäsche-Verordnung, DB 2026, 2545-2550
Der Beitrag untersucht die Änderungen durch die EU-Geldwäsche-Verordnung (EU) 2024/1624 bei der Ermittlung wirtschaftlicher Eigentümer von Gesellschaften, die in wesentlichen Teilen ab dem 10.07.2027 unmittelbar in allen EU-Mitgliedstaaten gilt. Neben unter anderem der Absenkung der Schwellenwerte auf 25% oder mehr sowie der Einführung der Durchrechnungsmethode und einer entsprechenden Rückausnahme bei indirekten Beteiligungen werden auch die erweiterten Mitteilungspflichten für Gesellschaften aus Drittländern erläutert.
BGH v. 14.7.2026 - II ZR 202/25, Alleingesellschafter als Rechtsnachfolger einer Limited mit Satzungssitz im Vereinigten Königreich und Verwaltungssitz in Deutschland, DB 2026, 2551-2553
BGH v. 16.7.2026 - IX ZR 71/25, Wirksamkeit einer Forderungszession der Schuldnerin an ihren Sachwalter oder dessen Berufsausübungsgesellschaft zum Zwecke der Beitreibung, DB 2026, 2553-2555
BGH v. 28.7.2026 - XI ZR 83/25, Unwirksamkeit der Erhebung von Jahresentgelten für Altersvorsorge-Bausparverträge, DB 2026, 2555-2559
Arbeitsrecht
Veit, Annekatrin / Braun, Caroline, Betriebliche Altersversorgung und ETRL, DB 2026, 2560-2564
Die seit Juni 2023 geltende EU-Entgelttransparenzrichtlinie (ETRL) soll die Durchsetzung gleichen Entgelts für Frauen und Männer bei gleicher Arbeit verbessern. Obwohl die Umsetzungsfrist am 07.06.2026 abgelaufen ist, liegt in Deutschland noch kein Gesetzentwurf zur Umsetzung vor; zahlreiche Auslegungs- und Umsetzungsfragen sind deshalb ungeklärt. Der Beitrag untersucht für Zusagen der betrieblichen Altersversorgung (bAV), ob bei der Bestimmung des Entgelts auf die vom Arbeitgeber gezahlten Beiträge oder auf die späteren Versorgungsleistungen abzustellen ist. Hierfür werden auch das historische Verständnis der bAV und die Entgeltbegriffe europäischer und deutscher Vorgängerregelungen betrachtet.
Ante, Johann, Feststellung der diskriminierenden Wirkung einer Norm setzt Betrachtung der Gesamtheit der Normunterworfenen voraus, DB 2026, 2565
Kommt einer tarifvertraglichen Regelung eine benachteiligende Wirkung im Sinne des Allgemeinen Gleichbehandlungsgesetzes zu, kann dies nach der Rechtsprechung des BAG dazu führen, dass dem benachteiligten Arbeitnehmer ein Anspruch auf die nach der Regelung vorenthaltene Leistung zuzuerkennen ist. Mit der hier besprochenen Entscheidung hat der 10. Senat des BAG unter anderem zu den Voraussetzungen für die Annahme einer solchen benachteiligenden Wirkung Stellung bezogen.
Voigt, Jana Anna / Stephan, Nina, Verpflichtung des Rechtsanwalts zur Fristenkontrolle bei Aktenbearbeitung trotz Einsatz zuverlässigen Büropersonals, DB 2026, 2566
Auch bei sorgfältiger Auswahl und Überwachung zuverlässigen Büropersonals bleibt der Rechtsanwalt verpflichtet, die Rechtsmittelbegründungsfristen eigenverantwortlich zu kontrollieren, sobald ihm die Akten im Zusammenhang mit einer fristgebundenen Verfahrenshandlung vorgelegt werden. Dies betrifft nicht nur die in diesem Zeitpunkt akut laufende Frist, sondern sämtliche weiteren unerledigten Fristen einschließlich ihrer korrekten Notierung.
BAG v. 4.3.2026 - 7 ABR 39/24, Anfechtung der Betriebsratswahl – Selbstständigkeit eines Betriebs und eines Betriebsteils – Teilnahme eines Betriebsteils an der Wahl des Hauptbetriebs, DB 2026, 2567-2572
BAG v. 25.3.2026 - 5 AZR 108/25, Eine AGB, die den Arbeitgeber pauschal berechtigt, den Arbeitnehmer bis zum Ablauf der Kündigungsfrist freizustellen, ist unwirksam, DB 2026, 2573-2576
Mantelteil
Boochs, Sebastian, DCGK-Reform 2026 – ist weniger besser?, DB 2026, M1
Weißenberger, Barbara E., Nachhaltigkeitskompetenz im Aufsichtsrat: Warum sie auch weiterhin gebraucht wird, DB 2026, M4-M5
Die geplante Streichung der Nachhaltigkeitskompetenz aus dem DCGK schwächt einen zentralen Governance-Standard. Nachhaltigkeitsexpertise im Aufsichtsrat bleibt unverzichtbar, weil ökologische und soziale Risiken unmittelbar Strategie, Finanzierung, Legitimität und Zukunftsfähigkeit berühren.
Geplante DCGK-Reform zwischen Verschlankung und Transparenz, DB 2026, M6
Der Beitrag analysiert die kürzlich veröffentlichten Vorschläge zur Reform des DCGK aus Sicht seiner Ordnungs- und Kommunikationsfunktion.
Auseinandersetzung mit neuer BFH-Entscheidung zu § 4i EStG, DB 2026, M7
Der BFH hat sich erstmals zu dem Abzugsverbot für auslandsbezogene Sonderbetriebsausgaben in einer Inbound-Struktur geäußert. Das Urteil überzeugt die Autoren nicht völlig.
Ein wichtiges Urteil für die steuerliche Strukturierungspraxis, DB 2026, M8
Das FG Münster hat zum maßgeblichen Zeitpunkt für das Vorliegen der Einbringungsvoraussetzungen nach § 20 Abs. 1 UmwStG bei steuerlicher Rückwirkung entschieden.
Die strengen Anforderungen der EU-Geldwäsche-Verordnung, DB 2026, M9
Die EU-Geldwäsche-Verordnung schafft erstmals ein unmittelbar geltendes, EU-weit einheitliches Regelwerk zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung.
Berücksichtigung von bAV-Zusagen bei der Entgeltermittlung, DB 2026, M10
Betriebsrenten sind ein Entgeltbestandteil nach der Entgelttransparenzrichtlinie. Unklar ist jedoch, auf welcher Basis die Umrechnung der bAV in ein Entgeltäquivalent zu erfolgen hat.
Autoren und Redaktion
Prof. Dr. Dr. h.c. Dr. h.c. Fleischer, Holger; Prof. Dr. Hey, Johanna; Prof. Dr. h.c. Mellinghoff; Rudolf; Prof. Dr. Uffmann, Katharina; Prof. Dr. Weißenberger, Barbara E.; Prof. Dr. Werth, Franceska; Dr. Wünnemann, Monika;
Ass.jur Sixten Abeling, Anschrift: Verlag Dr. Otto Schmidt KG Niederlassung Düsseldorf Neumannstr. 10 40235 Düsseldorf, Tel. 0211 210 911-15, bzw. 0221/93738-997 (Vertrieb/Abonnementsverwaltung), Fax 0221/93738 943 (Vertrieb/Abonnementsverwaltung), E-Mail: s.abeling@fachmedien.de,
Angaben zur Produktsicherheit
Hersteller Verlag Dr. Otto Schmidt KGGustav-Heinemann-Ufer 58, 50968 Köln
E-Mail: